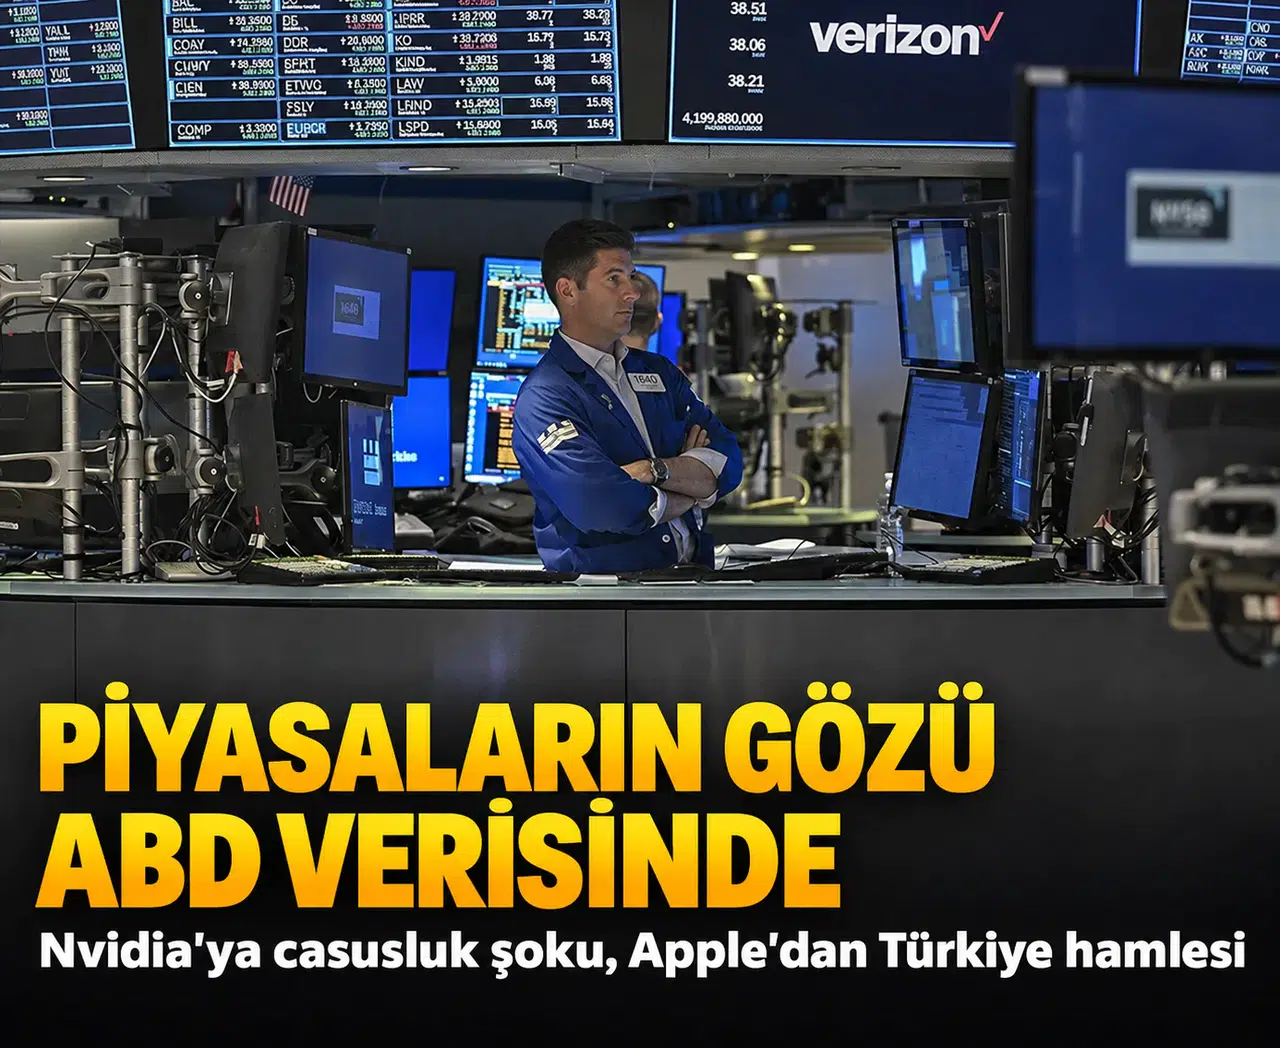


Küresel piyasalarda haftanın en kritik virajına girildi. Teknoloji hisselerinde gözlenen toparlanma dalgası ve enerji piyasalarında hızlanan düşüş eğilimi yatırımcıların risk iştahını canlı tutarken, tüm dikkatler ABD Merkez Bankasının (Fed) para politikası patikasına doğrudan yön verecek olan ekim ayı Tüketici Fiyat Endeksi (TÜFE) verisine çevrildi.
Jeopolitik tarafta ABD Başkanı Donald Trump’ın İran’a yönelik yeni bir askeri operasyona ihtiyaç duyulmadığı ve gerilimin tırmanma ihtimalinin zayıf olduğuna yönelik açıklamaları, petrol piyasasındaki tansiyonu düşürdü. Ocak vadeli Brent petrolün varil fiyatı yüzde 1,1 gerileyerek 91,5 dolar bandına çekilirken, azalan maliyet baskısı genel piyasa algısını destekledi.
Fed cephesinden temkinli sinyaller: Gözler TÜFE verisinde
Makroekonomik cephede piyasalar, açıklanan son güçlü istihdam verilerinin ardından Fed’in aralık ayı faiz kararına ilişkin ipuçlarını arıyor. Banka yetkililerinden gelen mesajlar ise ihtiyatlı duruşun korunacağına işaret ediyor. Chicago Fed Başkanı Austan Goolsbee, ekonomik büyüme ve istihdam piyasasının güçlü kaldığını teyit ederken, özellikle hizmet sektöründeki fiyat artışlarına atıfla enflasyon mücadelesinde risklerin sürdüğünü kaydetti.
Benzer şekilde Richmond Fed Başkanı Tom Barkin de iş gücü piyasasındaki sınırlı işten çıkarmalara değinerek para politikasında adımların temkinli atılması gerektiğini vurguladı.
Veri öncesi varlık fiyatlarında dengeli bir bekleyiş hakim:
ABD 10 Yıllık Tahvil Faizi: Yüzde 4,87 seviyesinde yatay
Dolar Endeksi (DXY): 101,6 bandında stabil
Ons Altın: Sıkı para politikası beklentilerinin baskısıyla yüzde 0,6 düşüşle 4.114 dolar
Wall Street'te teknoloji rallisi ve Nvidia ayrışması
ABD borsaları, teknoloji devlerinin öncülüğünde haftaya güçlü alımlarla devam etti. Apple yüzde 2,4, Microsoft yüzde 2,8, Amazon yüzde 3 ve Meta yüzde 5,1 prim yaparken; Elon Musk bünyesindeki Tesla ve SpaceX hisseleri yüzde 6'ya yakın değer kazanarak kayıplarını telafi etti. Yarı iletken grubunda AMD yüzde 13,3 ve Broadcom yüzde 8,8 gibi çarpıcı yükselişlere imza atarken, Micron ve Intel de güçlü performans sergiledi.
Buna karşın yapay zeka devi Nvidia negatif ayrıştı. CEO Jensen Huang’ın yabancı istihbarat faaliyetlerinin hedefi olduğu yönündeki iddiaların ardından şirket içi bağımsız soruşturma başlatıldığının duyurulması, hissede yoğun satış getirdi ve Nvidia günü yüzde 4,3 düşüşle kapattı. Öte yandan New York Fed'in yayımladığı Tüketici Beklentileri Anketi'nde kısa vadeli enflasyon beklentisinin yüzde 3,9, uzun vadeli beklentinin ise yüzde 3 seviyesinde yatay kalması piyasalar tarafından not edildi.
Avrupa ve Asya piyasalarında bilanço iyimserliği
Teknoloji sektöründeki kazanımların genele yayılması ve şirket kârlılıklarının beklentileri aşması Avrupa borsalarını yukarı taşıdı. Almanya DAX endeksi yüzde 1,73, İtalya FTSE MIB ise güçlü bilanço açıklayan UniCredit'in yüzde 6,3'lük yükselişiyle yüzde 2,69 değer kazandı. Avro Bölgesi'nde kasım ayı yatırımcı güven endeksinin 2,4 puana gerilemesi ise ekonomik toparlanmanın hızına dair soru işaretlerini korudu.
Asya tarafında da risk iştahı yüksekti. Güney Kore'de SK Hynix ve Samsung öncülüğünde Kospi endeksi yüzde 3,8 tırmanırken, Japonya'da Nikkei 225 yüzde 2,5 prim yaptı. Çin'in ekim ayı dış ticaret fazlası güçlü ithalat ve yavaşlayan ihracat artışı sebebiyle 105,3 milyar dolara gerilese de, teknoloji ve yapay zeka ekipmanlarına olan küresel talep ihracat dinamizmini desteklemeye devam etti.
Borsa İstanbul'da rekor serisi ve Apple'dan stratejik yatırım
Küresel borsalardaki alıcılı seyir yurt içine de yansıdı. BIST 100 endeksi günü yüzde 2 artışla 11.712,67 puandan tamamlayarak pozitif görünümünü korudu. Dolar/TL kuru ise 50,23 seviyelerinde dengeli seyrini sürdürüyor.
Piyasayı destekleyen iç gelişmeler arasında ABD'li teknoloji devi Apple'ın Türkiye hamlesi öne çıktı. Şirket, yeni nesil dijital girişimcileri desteklemek ve Türkiye'yi küresel çapta bir yazılım ve uygulama merkezi haline getirmek amacıyla uzun vadeli yatırım planını açıkladı. Siyasi tarafta ise Cumhurbaşkanı Recep Tayyip Erdoğan, Kabine Toplantısı sonrası yaptığı değerlendirmede gündemdeki fon meselesinin belirlenen yol haritası doğrultusunda çözüme kavuşturulduğunu ifade etti.
Analistler, yurt içinde sanayi üretimi, ABD tarafında ise açıklanacak TÜFE verisinin piyasaların ana yönlendiricisi olacağını belirtiyor. Teknik açıdan BIST 100 endeksinde 11.800 ve 11.900 puan direnç, 11.600 ve 11.500 puan ise güçlü destek kademeleri olarak izleniyor.
Günün Önemli Veri Takvimi:
10.00: Türkiye — Eylül Ayı Sanayi Üretim Endeksi
16.30: ABD — Ekim Ayı Tüketici Fiyat Endeksi (TÜFE)